סקירה חודשית ספטמבר 26
ספטמבר 2026 בשוק ההון: דואליות כלכלית

לבדיקת החסכונות וההשקעות לחצו כאן >>
נדמה שאין חדש בחוסר הוודאות העולמי: המלחמות באוקראינה ואירן נמשכות בגלגולים שונים, מערכות הבחירות בישראל וארה"ב מתקרבות ומזמינות כלכלת בחירות,חידת כדאיות ההשקעות בבינה המלאכותית עדיין לא נפתרה, והשוק תנודתי בהתאם.
כלכלת העולם ניצבת באוגוסט 2026 בנקודת פיתול קריטית — חוסן ריאלי מפתיע מצד אחד, ודומיננטיות פיסקאלית שמאיימת על יציבות השווקים מהצד השני. מדדי הפעילות מצביעים על התרחבות, אבל השווקים הפיננסיים לכודים בתוך צבת של נפט יקר (Brent סביב $90) ותשואות אג"ח שמטפסות לשיאים שלא נראו כמעט שני עשורים.
● ישראל- ריבית ב-3.50%, הסיכונים יורדים אבל לאט
המשק הישראלי ממשיך להיות במלקחיים: האטה מסוימת מצד אחד, וסיכונים פיסקאליים חריגים מצד שני עקב עלויות הביטחון המתמשכות.
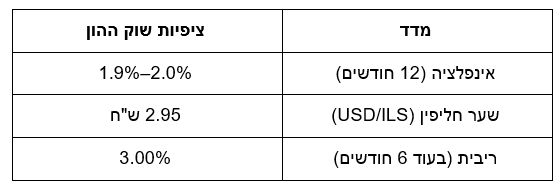
ריבית ובנק ישראל: בנק ישראל הוריד ריבית פעמיים ברצף — ביוני וביולי — ומשם הריבית כיום עומדת על 3.50%. השאלה לקראת ההחלטה ב-1.9 היא האם תהיה הורדה נוספת ל-3.25%. הרציונל להמתנה נובע משוק עבודה הדוק (אבטלה 3.1%) ומתוספת תקציבית מאסיבית — עד 25 מיליארד ש"ח לביטחון — שמעלה חשש מפריצת תקרת הגירעון שתתדלק אינפלציה.
תחזיות השוק:
מדד הפעילות של בנק ישראל רשם ירידה של 0.12%, התמתנות קלה בקצב ההתאוששות, שהראתה סימני חיים ברבעון השני.
● ארצות הברית דילמת הריבית בצל חוב של 40 טריליון דולר
ארה"ב מציגה דואליות כלכלית חדה: מנוע הצמיחה פועל בתפוקה גבוהה, אבל הגירעון המבני הגיע לנקודת רתיחה פיסקאלית.
מדיניות מוניטרית: פרוטוקול ישיבת ה-FOMC מיולי חשף מחלוקת פנימית עמוקה. מספר חברים תמכו בהעלאת ריבית מיידית של 25 נ"ב, בעוד הרוב הסכימו כי הידוק נוסף יידרש אם האינפלציה לא תתכנס ליעד. השוק נושא עיניים לנאום הבכורה של קווין וורש כנגיד הפד בכנס ג'קסון הול — הימנעות מהכוונה ברורה מצד וורש עלולה להיתפס כהסכמה בשתיקה להמשך עליית התשואות, ומי שירגיש את זה קודם הם הסקטורים הרגישים לשיעורי היוון גבוהים, ובראשם הטכנולוגיה.
הפיסקלי ומלחמת הסחר: חציית רף ה-40 טריליון דולר בחוב הלאומי (שקרתה חודשים לפני הצפי) מייצרת לחץ היצע מתמיד על עקום התשואות. מהלך ה-Buyback של האוצר — הכפלה מ-2 ל-4 מיליארד דולר בארוכות, כשבסנט רומז שיכול לעלות מעבר — הוא פלסטר נזילות. משפר סחירות בטווח קצר אבל לא נותן מענה לצורכי המימון העצומים.
מלחמת הסחר עם קנדה: שהתלקחה מחדש עם מכסים הדדיים של 50% ושיחות שקרסו, מייקרת תשומות חקלאיות ותעשייתיות ומגבילה את יכולת הפד להקל גם אם תירשם האטה.
מדדי פעילות ואינפלציה:
- מדד פעילות משולב (Composite PMI): 56.0 — הרמה הגבוהה מאז אפריל 2022.
- שירותים: 56.8 — האצה חזקה.
- תעשייה: 53.2 — התרחבות מתונה (פספוס קל מול התחזית של 53.9).
- PCE כללי: 3.40%.
- ליבת ה-PCE (Core): 30% — דביקה הרבה מעל יעד הפד, ומחזקת את הלחץ לפעולה.
● אירופה, בריטניה בין התאוששות תעשייתית לסכנת סטגפלציה
גוש האירו: ה-ECB עומד בפני החלטה מורכבת ב-10 בספטמבר. PMI התעשייה הגרמני זינק ל-54.1 (שיא ארבע שנים, הפתעה חיובית מול תחזית 52.0), אבל מגזר השירותים בצרפת ובגרמניה נמצא בהתכווצות — הקומפוזיט הגרמני ירד ל-51.0 בלבד. האינפלציה בגוש שטיפסה ל-2.90% מאלצת את ה-ECB לשקול העלאת ריבית נוספת, גם על חשבון הצריכה שכבר חלשה.
בריטניה: קרובה למצב סטגפלציוני קלאסי. אינפלציה של 2.90% (מונעת ממחירי דלק ואנרגיה), שוק עבודה נחלש (אבטלה 4.9%, עלייה מול התחזית), שכר מגזר פרטי ב-2.8% בלבד — הקצב הנמוך ביותר מאז 2020. ה-BOE תקוע: להעלות ריבית זה לחנוק עוד את הביקושים, לא לפעול זה לתת לאינפלציה לשחוק כוח קנייה.
● אסיה: יפן מעלה ריבית, סין שוקעת, דרום קוריאה מייצאת
מאזן הכוחות האסייתי עובר שינוי עמוק: יפן עברה למשטר אינפלציוני ומוניטרי חדש, סין טובעת בדפלציה ובמשבר נדל"ן, ודרום קוריאה רוכבת על גל השבבים.
יפן: ה-BOJ כבר העלה ריבית ל-1.0% ביוני 2026 — הרמה הגבוהה ביותר מאז 1995 — והאינפלציה ממשיכה לטפס לאזור ה-2%. השאלה היא לא "אם" יהיו עוד העלאות אלא "מתי". במקביל, ראש הממשלה טאקאיצ'י הודיעה על תוכנית להפחתת מס הצריכה על מזון ל-1% מאפריל 2027 — מהלך פיסקאלי מרחיב שנועד לתמוך בביקושים. המתח בין הידוק מוניטרי (BOJ) לבין הרחבה פיסקאלית (ממשלה) עלול ליצור תנודתיות ביין ולהכביד על הגירעון.
סין: עומק המשבר נחשף בנתוני הנדל"ן — השקעות בפיתוח נדל"ני ירדו כ-11% ב-H1/2026, ומגמת הירידה מעמיקה ברבעונים האחרונים. הצריכה חלשה. ה-PBOC שומר על ריביות ה-LPR ללא שינוי כבר 14 חודשים ברציפות, מה שמצביע על חשש מהזרמת נזילות לא מבוקרת שתחליש את היואן.
דרום קוריאה: נתוני יצוא יולי פנומנליים — עלייה של 62.8% בסך הייצוא, כשרכיב השבבים חצה שוב את רף 40 מיליארד דולר. עדות ברורה שמחזור ה-AI cycle חי ובועט, ושהביקוש לשבבי זיכרון ולוגיקה לא נחלש.
ביצועי השווקים
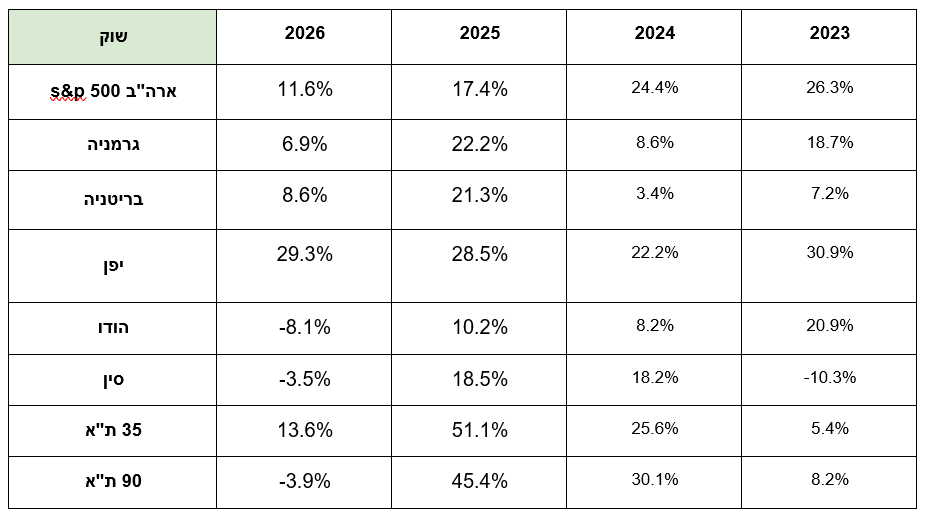
אטרקטיביות השווקים / תמחור
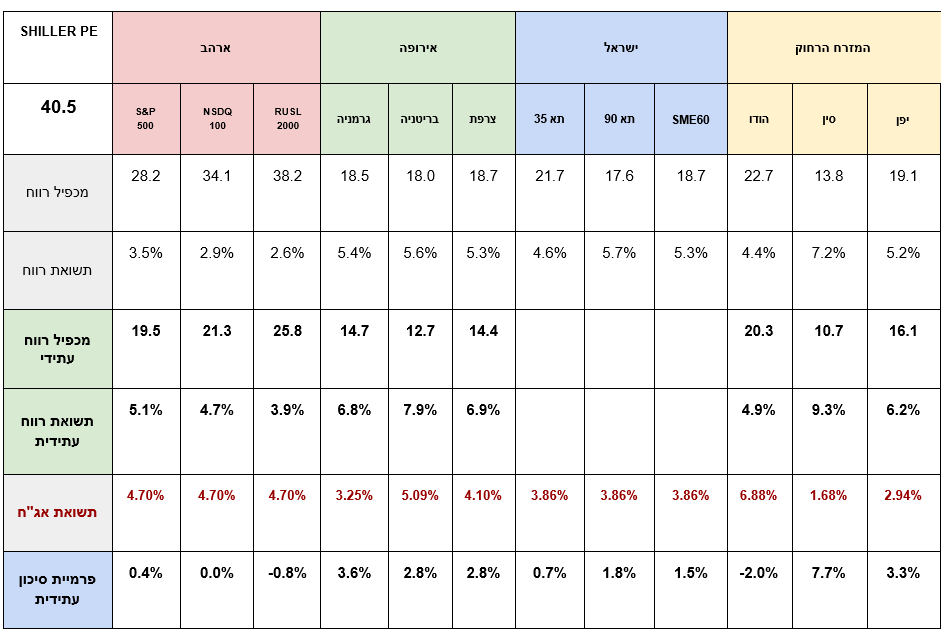
פרמיית הסיכון* שמציעים השווקים
*פרמיית סיכון, היא ההפרש בין התשואה שמציעות שתי חלופות השקעה. האחת חסרת סיכון והשנייה מסוכנת.
ככלל ככל שפרמיית הסיכון גבוהה יותר, כך ההשקעה נחשבת זולה יותר. בשוק המניות פרמיית הסיכון מחושבת ע"י חלוקה של מאה במכפיל הרווח של מניה/סקטור/ שוק, כך מתקבלת תשואת רווח משתמעת באחוזים, ממנה מחסירים את הריבית חסרת הסיכון (בד"כ של אג"ח ממשלתי ל 10 שנים).
המכפיל ופרמיית הסיכון הנוכחיים אינם מתחשבים בצמיחה צפויה של השוק, אלא רק נותן קנה מידה לפיצוי הצפוי על הסיכון שבהשקעה.
מכפילי הרווח ופרמיית הסיכון של שווקים שונים בעולם
שורה תחתונה
- בארה"ב גם לאחר ירידה המכפילים אינם זולים, האלטרנטיבה חסרת הסיכון בהחלט "נותנת פייט".
- בישראל המכפילים ירדו מעט לאחר ירידות השערים החדות, אבל עדיין מעל הממוצע הרב שנתי.
- באירופה התמחור עדיין סביר עם פרמיות סיכון חיוביות; מנגד, רמת הצמיחה נמוכה.
- סין מציעה את פרמיית הסיכון הגבוהה בעולם — אך גם את אי-הוודאות הגיאופוליטית הגבוהה ביותר.
- מכפילי הרווח העתידיים נשענים על הערכות אנליסטים על המשך צמיחה ואינם משקפים בהכרח את כל הסיכונים הגיאופוליטיים.
שוק האג"ח*
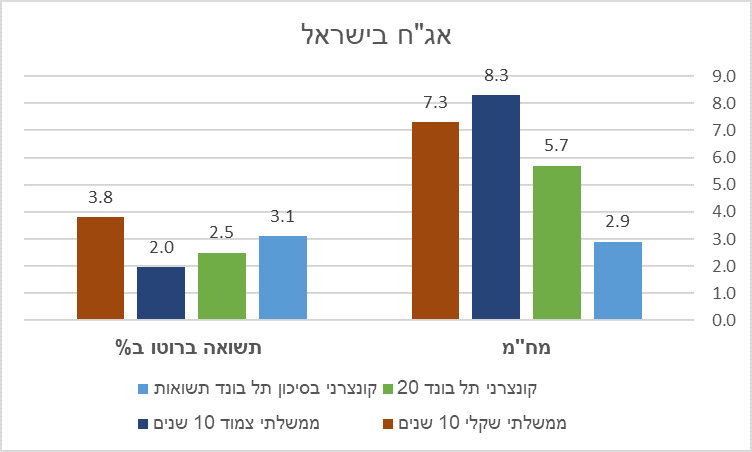
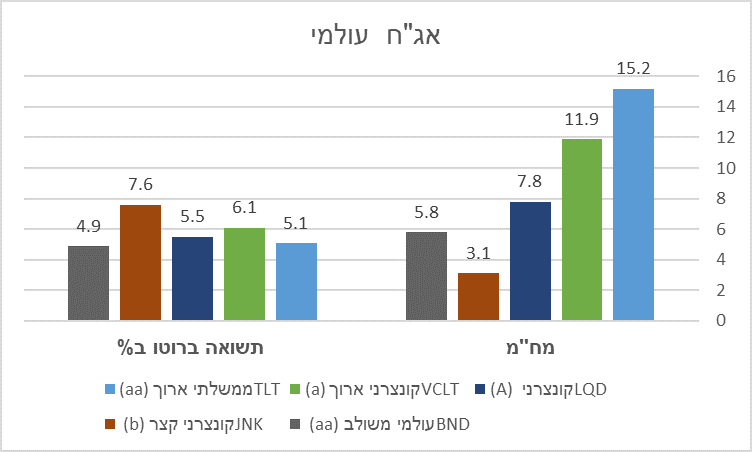
*את אטרקטיביות שוק האג"ח מודדים באמצעות שלושה פרמטרים עיקריים: דירוג האג"ח המשקף את רמת הביטחון שנראה את כספנו בחזרה, הנמדד באותיות לועזיות (A הגבוה ביותר D הנמוך ביותר).
תשואה פנימית לפדיון המשקפת את התשואה השנתית הצפויה והמח"מ המשקף את אורך חיי האג"ח ורגישותו לשינויים בריבית במשק.
תשואות אג"ח בישראל
תשואות אג"ח בחו"ל
שורה תחתונה
- תשואות האג"ח לעשר שנים בארה"ב נסחרות סביב 4.7% מה שעלול להשפיע על תמחור המניות, ובעיקר מניות הצמיחה.
- תשואות האג"ח בארץ נוחות ומקרינות יציבות.
- פרמיית הסיכון של ישראל נסחרת ברמה שלפני המלחמה.
- אג"ח קונצרני גם בדירוגי השקעה גבוהים (Investment Grade) מספקים תשואות גבוהות היסטורית.
- האג"ח מהווה כיום כלי יעיל במיוחד לבניית תיקי השקעות משולבי אג"ח ומניות.
שורה תחתונה מאקרו לסקירה:
ארה"ב:
- ליבת האינפלציה ב-3.3% לא משאירה לפד מרחב תמרון להקלות, גם לא רטוריות.
- החוב של 40 טריליון דולר בריבית עולה מייצר מעגל אכזרי: תשואות גבוהות → עלויות שירות חוב → גירעון גדול יותר → עוד הנפקות → עוד לחץ על התשואות.
- ה-Buyback הוא כלי טקטי. המבני — בעיני הפד ובעיני השווקים — נשאר ללא פתרון.
ישראל:
– השוק מתמחר המשך הורדות ריבית, אבל תקציב הביטחון וסביבת האינפלציה הגלובלית עלולים לבלום.
אירופה:
- מחירי האנרגיה הגבוהים יוצרים מלכודת מדיניות אירופית: העלאת ריבית למלחמה באינפלציה מיובאת עלולה לרסק ביקושים שכבר בשפל.
- גרמניה חזרה לייצר — אבל בלי שירותים חזקים זה חצי סיפור.
אסיה:
- החולשה הסינית היא כוח דפלציוני לסחורות תעשייתיות, אבל מקוזזת על ידי ביקוש טכנולוגי קשיח.
- יש להבחין בין האטה של הכלכלה הישנה (נדל"ן סיני, ייצור מסורתי) לבין המשך הדהירה של כלכלת המחר (שבבים, AI).
- הפער בין ביצועי מניות שבבים ישראליות (ירידות חדות) לבין נתוני דרום קוריאה — ממחיש שוב שמדובר בפרמיית סיכון ישראלית, לא בחולשה סקטוריאלית.
האסטרטגיה שלנו למצב
- ביצוע השקעות בהתבוננות קדימה לעוד חמש שנים.
- שילוב השקעות בארץ ובחו"ל תוך איזון חשיפה למט"ח.
- הגדלת משקל למניות (STOCK PICKING) על פני קרנות סל מדדיות.
- שילוב מניות צמיחה עם הטיה למניות ערך המתומחרות במכפילים נוחים.
- כשמשלבים החזקות אג"ח – עדיפות לממשלתי וקונצרני בדירוג השקעה.
- זהירות במח"מ ארוך. הדומיננטיות הפיסקאלית והחוב האמריקאי ($40T) מחייבים גישה שמרנית באג"ח ארוכות.
- חשיפה סלקטיבית לטכנולוגיה. להעדיף חברות עם תזרים חזק, עם מודעות לרגישות המגזר לשיעורי היוון שלא ירדו בקרוב.
בברכת חודש מוצלח וירוק
עומר רבינוביץ
עמי ארביב
וצוות אינווסטור 360


