סקירה חודשית אוקטובר 26
אוקטובר 2026 בשוק ההון: וושינגטון מעלה, ירושלים מורידה

לבדיקת החסכונות וההשקעות לחצו כאן >>
ספטמבר הציג לשווקים תמונה שלא רואים הרבה, תשואת האג"ח האמריקאית ל-10 שנים חצתה את רף ה-5% באמצע החודש וסיימה אותו סביב 5.2%, הרמה הגבוהה ביותר מאז 2007, ובמקביל מדד S&P500 נסחר במרחק של פחות מאחוז מהשיא, אחרי 27 סגירות שיא מתחילת השנה. בד"כ עליית תשואות בקצב כזה מכבידה על המניות, ובמיוחד על מניות הצמיחה שערכן נשען על רווחים רחוקים, אלא שהפעם שני הצדדים ניזונים מאותו מקור: כלכלה אמריקאית חזקה מהצפוי, גל השקעות בתשתיות AI, ונפט שנסחר סביב 100$ לחבית על רקע העימות המתמשך מול איראן, שמחזיר את האינפלציה לתמונה ומחזיר את הבנקים המרכזיים להעלאות ריבית, הפד העלה בספטמבר לראשונה מאז 2023 וה-ECB הלך באותו כיוון.
לשילוב הזה יהיה קשה להחזיק לאורך זמן. ב-23 בספטמבר קיבלנו טעימה, התשואה ל-10 שנים קפצה ב-14 נ"ב ביום אחד, התנועה החדה ביותר מזה כשנה וחצי, והמניות והאג"ח ירדו יחד, זה בדיוק התרחיש שתיק 60/40 הפופולרי אינו יכול להגן מפניו.
כל עוד הצמיחה מובילה את עליית התשואות, המניות סופגות אותה, אבל אם האינפלציה תתחיל להוביל, מתאם חיובי בין מניות לאג"ח ישחוק את הפיזור שהמשקיעים סומכים עליו.
על ריביות ואינפלציה
▸ ישראל: ריבית 3.25% (הורדה שלישית ברציפות, 1.9), אינפלציה שנתית 1.5% (אוגוסט).
▸ ארה"ב: ריבית 3.75%-4.00% (העלאה של 0.25%, 16.9), CPI שנתי 3.4%, ליבה 2.4% (אוגוסט).
▸ אירופה: ריבית פיקדון 2.50% (העלאה של 0.25%, 10.9), אינפלציה 3.2%, ליבה 2.4% (אוגוסט).
● ישראל
- השקל: השקל נחלש בספטמבר בכ-2.8% מול הדולר, מ-2.99 בסוף אוגוסט לכ-3.08 בסוף החודש. להערכתנו מדובר בעיקר בהתחזקות הדולר על רקע עליית הריבית והתשואות בארה"ב, ולא בשינוי בתמונת הסיכון המקומית, בנק ישראל ציין כי פרמיית הסיכון של ישראל חזרה לרמות של טרום 7 באוקטובר.
- האינפלציה בשקלים לצרכן: המדד עלה באוגוסט ב-0.7%, על רקע המשך עליית שכר הדירה, אבל הקצב השנתי נשאר 1.5%, מתחת לאמצע היעד, ומחירי הדירות ירדו ב-1.2% בשנה. להערכתנו השקל החזק ספג חלק ניכר מזינוק מחירי האנרגיה העולמיים, ועם עליית שכר של 5.4% במגזר העסקי (ללא הייטק) השכר הריאלי ממשיך לעלות.
- הריבית קדימה: חטיבת המחקר של בנק ישראל צופה ריבית ממוצעת של 3.0% ברבעון השני של 2027, כלומר הורדה אחת נוספת בלבד. להערכתנו המרחב מצטמצם, כשהפד וה-ECB מעלים ריבית והתשואות הארוכות בישראל עולות, בנק ישראל יתקשה להמשיך להוריד בלי להחליש את השקל.
- צמיחה: התוצר ברבעון השני צמח ב-15.4% במונחים שנתיים, קפיצה של התאוששות אחרי המלחמה. בנק ישראל צופה 4.0% ב-2026 ו-5.5% ב-2027, ה-IMF זהיר יותר עם 3.5% ו-4.4%. הפער בין שתי התחזיות נובע בעיקר מהנחות שונות לגבי הסיכון הגיאופוליטי והוצאות הביטחון.
● ארצות הברית
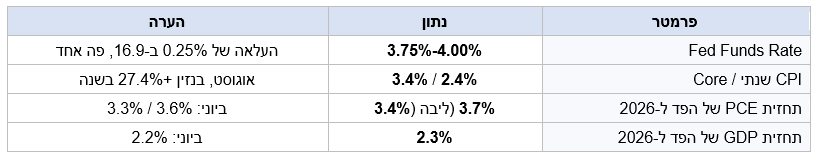
- שוק העבודה: באוגוסט נוספו 162 אלף משרות, הרבה מעל הממוצע של 12 החודשים הקודמים (31 אלף), יוני ויולי עודכנו כלפי מעלה ב-55 אלף, והאבטלה יציבה על 4.1%. עם זאת השכר השעתי עלה ב-3.1% בשנה, מתחת לאינפלציה של 3.4%, כך שהעובד האמריקאי נשחק ריאלית. בפד רואים בכך כלכלה חזקה מספיק לספוג ריבית גבוהה יותר, 16 מתוך 19 חברי הוועדה צופים העלאה נוספת עד סוף השנה.
- רוטציה סקטוריאלית: למרות זינוק התשואות, העליות בסוף החודש התרכזו במניות הצמיחה הגדולות (Mag 7 והטכנולוגיה), בעוד המניות הקטנות והסחורות פיגרו. זהו מצב פגיע, מניות הצמיחה הן הרגישות ביותר לשיעור ההיוון, והן נסחרות כאילו התשואה ל-10 שנים לא עלתה.
- תחרות ה-AI מול סין: יצוא השבבים הסיני זינק באוגוסט ב-130% בשנה, ולפי מכון Brookings, עד אמצע מאי לא נמכר בסין אף שבב H200 של Nvidia למרות האישור האמריקאי, כי בייג'ין חוסמת רכישות ודוחפת לשבבי Ascend של Huawei ולמודלים כמו DeepSeek. להערכתנו ההפרדה בין שתי מערכות ה-AI היא כבר עובדה, ומבחינת חברות השבבים האמריקאיות השוק הסיני אבוד בטווח הנראה לעין.
● גוש האירו / ECB
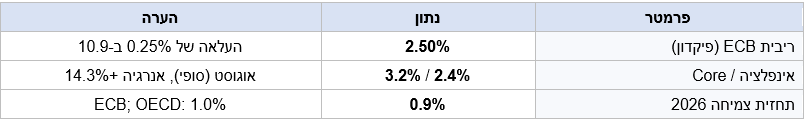
- מדיניות מוניטרית: ה-ECB העלה את שלוש הריביות ב-0.25% ונימק זאת בסכסוך במזרח התיכון, שלדבריו ישאיר את האינפלציה "הרבה מעל היעד לתקופה ממושכת". מחיר הגז שהבנק מניח קפץ ל-82 אירו לעומת 60 בתרחישי יוני, והאינפלציה באנרגיה הגיעה ל-14.3%.
- דילמת סטגפלציה: צמיחה צפויה של 0.9% השנה, צרפת עם 0.4% בלבד לפי ה-OECD, מול אינפלציה של 3%. ה-ECB עצמו מגדיר את סיכוני הצמיחה כלמטה ואת סיכוני האינפלציה כלמעלה, והעלאת ריבית לתוך האטה היא בדיוק המהלך שהכלכלות העמוסות בחוב באירופה הכי פחות צריכות.
- תחזית: הבנק צופה ירידת אינפלציה ל-2.5% ב-2027 ו-2.1% ב-2028, אבל הליבה צפויה דווקא לעלות ל-2.6% ב-2027. להערכתנו אם הנפט יתייצב סביב 100$ תבוא עוד העלאה אחת לכל היותר, וה-ECB יעדיף להמתין מאשר להעמיק את ההאטה.
● סין
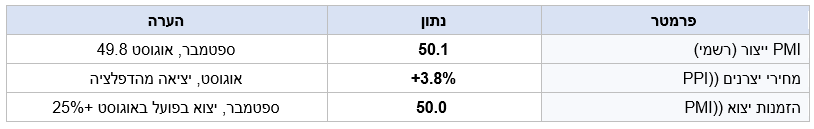
- תלות בייצוא: היצוא זינק באוגוסט ב-25% בשנה, העודף המסחרי הגיע ל-119.1 מיליארד דולר, והיצוא לארה"ב עלה ב-34.4%. מנגד, הביקוש המקומי עדיין חלש, ומחירי היצרנים עולים בעיקר בגלל הנפט והמתכות ולא בגלל התעוררות צריכה. הכלכלה הסינית נשענת על העולם יותר מתמיד.
- תחרות טכנולוגית: יותר ממחצית צמיחת היצוא הגיעה ממוצרי הייטק, יצוא המעגלים המשולבים קפץ בכ-130%, והיצוא לטייוואן ולדרום קוריאה עלה ביותר מ-40%. סין כבר לא רק יצרנית זולה, היא מתחרה ישירה בשרשרת האספקה של ה-AI, וזה מבטיח להערכתנו חיכוך סחר גובר מול ארה"ב ואירופה.
ביצועי השווקים
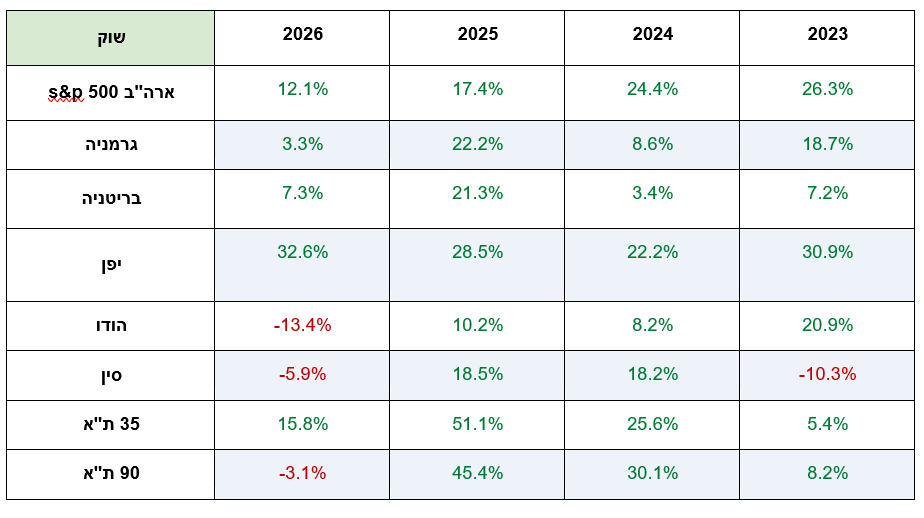
אטרקטיביות השווקים / תמחור
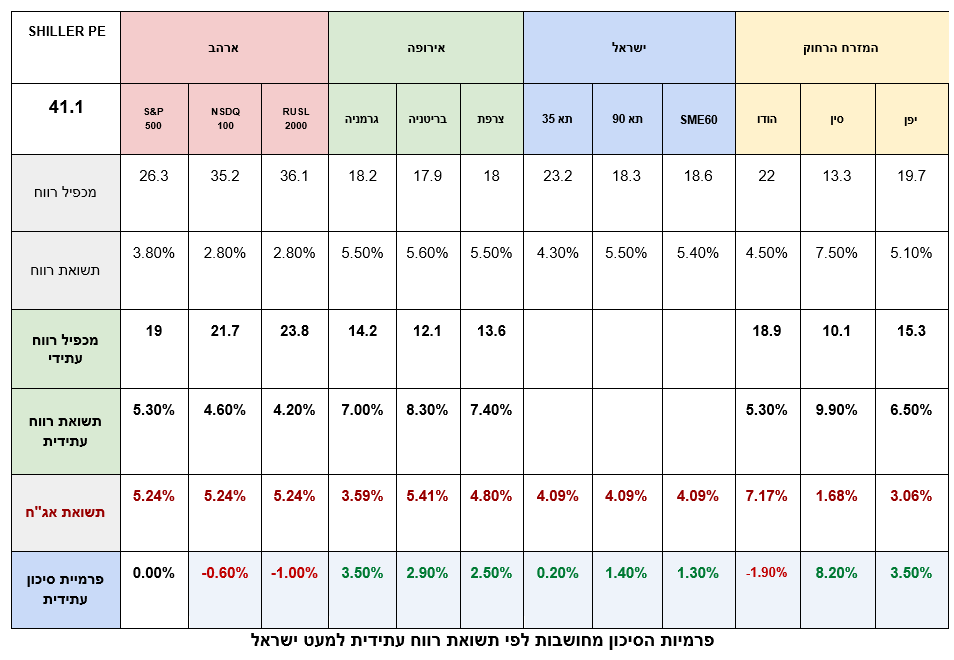
פרמיית הסיכון* שמציעים השווקים
*פרמיית סיכון, היא ההפרש בין התשואה שמציעות שתי חלופות השקעה. האחת חסרת סיכון והשנייה מסוכנת.
ככלל ככל שפרמיית הסיכון גבוהה יותר, כך ההשקעה נחשבת זולה יותר. בשוק המניות פרמיית הסיכון מחושבת ע"י חלוקה של מאה במכפיל הרווח של מניה/סקטור/ שוק, כך מתקבלת תשואת רווח משתמעת באחוזים, ממנה מחסירים את הריבית חסרת הסיכון (בד"כ של אג"ח ממשלתי ל 10 שנים).
המכפיל ופרמיית הסיכון הנוכחיים אינם מתחשבים בצמיחה צפויה של השוק, אלא רק נותן קנה מידה לפיצוי הצפוי על הסיכון שבהשקעה.
מכפילי הרווח ופרמיית הסיכון של שווקים שונים בעולם
שורה תחתונה
- ארה"ב: עם תשואה של כ-5.2% ל-10 שנים, כל מכפיל עתידי מעל כ-19.2 נותן פרמיית סיכון שלילית, כלומר האג"ח הממשלתי מציע יותר מתשואת הרווח של המניות.
- ישראל: למרות עלייה של 40% בשנה האחרונה, התשואה ל-10 שנים (כ-4.1%) נמוכה משמעותית מהאמריקאית, והרף שמעליו הפרמיה הופכת לשלילית גבוה יותר, מכפיל של כ-24.
- אירופה: להערכתנו התמחור הנמוך יחסית מוצדק חלקית בצמיחה של פחות מ-1% ובריבית שעולה לתוך האטה.
- סין והשווקים המתעוררים: פרמיה גבוהה בסין משקפת בעיקר את סיכון הסחר והרגולציה, ולא בהכרח הזדמנות.
- יודגש כי המכפיל העתידי מבוסס על תחזיות רווח של אנליסטים, והוא לא מגלם את מלוא הסיכון הגיאופוליטי, מהסכסוך מול איראן ועד מחיר הנפט, שעלול לשחוק את הרווחים בפועל.
שוק האג"ח*
*את אטרקטיביות שוק האג"ח מודדים באמצעות שלושה פרמטרים עיקריים: דירוג האג"ח המשקף את רמת הביטחון שנראה את כספנו בחזרה, הנמדד באותיות לועזיות (A הגבוה ביותר D הנמוך ביותר).
תשואה פנימית לפדיון המשקפת את התשואה השנתית הצפויה והמח"מ המשקף את אורך חיי האג"ח ורגישותו לשינויים בריבית במשק.
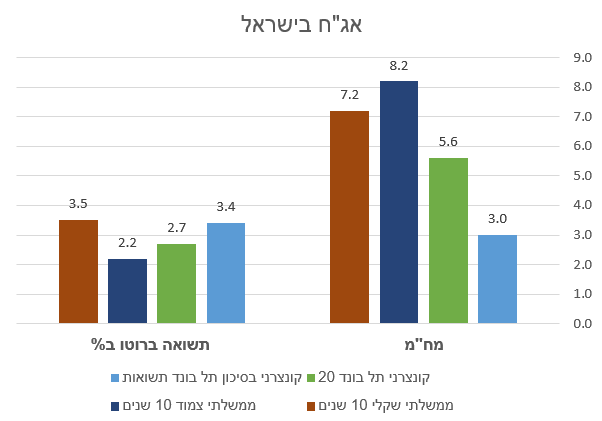
תשואות אג"ח בישראל
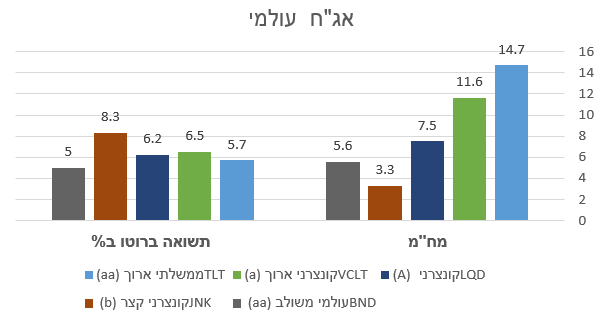
תשואות אג"ח בחו"ל
שורה תחתונה
- ארה"ב: התשואה ל-10 שנים סיימה את ספטמבר סביב 5.2%, עלייה של כ-0.5% בחודש אחד, וה-30 שנים הגיעה ל-5.6%, רמה שלא נראתה מאז 2002. שיעור היוון כזה פוגע ישירות במניות הצמיחה, שחלק גדול מערכן נשען על רווחים עתידיים רחוקים.
- ישראל: התשואה ל-10 שנים עלתה בספטמבר לכ-4.1%, למרות הורדת הריבית באותו חודש. החלק הארוך בעקום נגרר אחרי התשואות בעולם ולא אחרי בנק ישראל, ולכן להערכתנו הורדות ריבית נוספות לא יורידו בהכרח את התשואות הארוכות.
- פרמיית הסיכון של ישראל: לפי בנק ישראל היא חזרה לרמות של טרום 7 באוקטובר.
- קונצרני בדירוג השקעה: כשהאג"ח הממשלתי לבדו מציע 4%-5%, אג"ח קונצרני בדירוג גבוה מאפשר לנעול תשואה נאה בסיכון נמוך.
- תפקיד האג"ח בתיק: ב-23 בספטמבר ירדו מניות ואג"ח יחד. כשהאינפלציה היא מקור הסיכון, אג"ח ארוך לא תמיד מגן על תיק המניות, ולכן להערכתנו רכיב האג"ח צריך לשמש כעת בעיקר מקור לתשואה שוטפת יציבה, ופחות כבולם זעזועים.
שורה תחתונה מאקרו לסקירה:
ישראל: צמיחה חזקה, אינפלציה נמוכה ופרמיית סיכון בירידה הם שילוב נדיר, והבורסה המקומית תמחרה אותו במלואו. להערכתנו הריבית תרד לכל היותר פעם אחת נוספת בשנה הקרובה, והסיכון המרכזי עובר מהגזרה הביטחונית לגזרת הריבית העולמית והשקל.
ארה"ב: הפד חזר להעלות ריבית תחת היו"ר וורש, עם צמיחה של 2.3% ואבטלה של 4.1%. להערכתנו תבוא עוד העלאה אחת עד סוף השנה, והשווקים צפויים לתנודתיות גבוהה יותר כשהמתאם בין מניות לאג"ח הופך לחיובי.
אירופה: גוש האירו מעלה ריבית לתוך צמיחה של פחות מ-1%, ובריטניה בדרך לשם. להערכתנו אירופה היא האזור הפגיע ביותר לתרחיש סטגפלציוני אם מחירי האנרגיה לא יירדו.
הנפט: הברנט נע בסוף ספטמבר בין 97$ ל-104$ לחבית, עלייה של כ-50% בשנה, בתנודתיות יומית גבוהה. היצוא מהמזרח התיכון חזר לכ-98% מרמתו לפני המלחמה וארה"ב משחררת עד 40 מיליון חביות מהמאגר האסטרטגי. להערכתנו הנפט יישאר גבוה כל עוד אין הסדר מול איראן, אבל מרבית פרמיית ההיצע כבר מגולמת במחיר.
האינפלציה: בארה"ב ובאירופה היא נשענת בעיקר על האנרגיה, כשהליבה יציבה יחסית סביב 2.4%. להערכתנו הסכנה האמיתית היא אפקטי הסבב השני, מחירי האנרגיה שמחלחלים לשכר ולשירותים, ובזה מתמקדים כעת הבנקים המרכזיים. ישראל, בזכות השקל החזק, היא כרגע החריג החיובי.
האסטרטגיה שלנו למצב
- טווח השקעה: שווקים בשיא עם תשואות אג"ח בשיא של שני עשורים הם מתכון לתנודתיות.
מי שמשקיע לטווח ארוך לא צריך לברוח, אבל כדאי להיכנס בהדרגה ולא בבת אחת. - איזון גאוגרפי ומט"ח: אחרי שנה שבה ת"א 35 הכפיל את ה-S&P500, ועם שקל חזק מול הדולר, זה זמן טוב לבדוק את משקל ישראל בתיק ולאזן חשיפה דולרית, בהדרגה.
- סטוק פיקינג מול קרנות סל: כשהמדדים האמריקאיים מרוכזים בכמה מניות צמיחה גדולות, קרן סל על המדד היא בפועל הימור על ה-Mag 7. להערכתנו יש מקום לבחירה סלקטיבית של מניות רווחיות עם תזרים חזק ומאזן נקי.
- איזון צמיחה/ערך: ריבית של 5% ונפט של 100$ מעדיפים חברות עם רווחים והכנסות היום על פני הבטחות למחר.
- איכות האג"ח: כרגע דירוג גבוה ומח"מ קצר-בינוני, נותנים תשואה יפה בסיכון נמוך.
בברכת חודש מוצלח וירוק
עומר רבינוביץ
עמי ארביב
וצוות אינווסטור 360


