סקירה חודשית אוגוסט 26
אוגוסט 2026 בשוק ההון: בין אש להפסקת אש

לבדיקת החסכונות וההשקעות לחצו כאן >>
המלחמה עם איראן מסרבת לדעוך והפער בין המנטליות המערבית למזרחית בא לידי ביטוי באופן הבוטה ביותר. המערב רוצה שלום ,שגרה וכלכלה פורחת, והאיראנים המונהגים ע"י משמרות המהפכה, מאמינים בניצחון דתי על המערב ובגירוש הפולש האמריקאי השמן והמפונק,גם במחיר של סבל ומצור מתמשך (בדומה למה שקרה בויאטנם,ואפגניסטן).
המסקנה היא שהצדדים כנראה לא יגיעו להסכמים, אלא אם יהיה שינוי מהותי במצב, שיכול להגיע ע"י הסלמת הלחימה והפלת שלטון, אפילו חלקית. בינתיים כל העולם סובל והצמיחה נפגעת.
המצב השברירי לא מוסיף בריאות למשקיעים, במיוחד שזה בא על רקע החשש מבועה בשוק השבבים. לכן אנו רואים מימושים ושינוי טעמים של המשקיעים,
על ריביות ואינפלציה
▸ ישראל: אינפלציה ירדה ל-1.6% ביוני — שפל של 5 שנים. בנק ישראל הוריד ריבית ל-3.5%.
▸ ארה"ב: ה-Fed הכריז על השארת הריבית ללא שינוי.
▸ אירופה: ECB העלה ריבית ביוני לראשונה מאז 2023 (ל-2.25%), אינפלציה ירדה ל-2.8% ביוני.
● ישראל

- השקל: ביוני הגיע לשפל רב-שנתי של ~2.80 לדולר. בנק ישראל רכש מעל $1B ביוני לבלום ייסוף מוגזם.
- האינפלציה 1.6% פחות מ-130 ש"ח על כל 8,000 ש"ח קניות בשנה. נמוך מיעד ה-2% ומשקף כלכלה שמתמתנת בהצלחה.
- בנק ישראל צופה ריבית 3.0% בעוד 12 חודש. להערכתנו: הפחתה ל-3.25% אפשרית ב-Q4 2026 — אם הנפט לא חוזר מעל $100.
- קרן המטבע – תחזית הצמיחה הורדה ל-3.5% אחרי קיצוץ חד ב-Q1, אך מגמת 2027 חיובית (~5.6% לפי OECD).
- הבורסה בתיקון לאחר רצף עליות ארוך מאוד.
● ארצות הברית
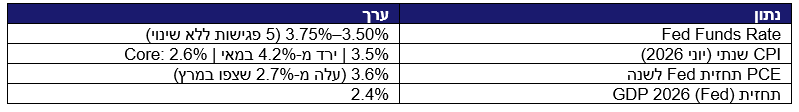
- הכלכלה האמריקאית עדיין מפגינה חוסן אם כי ניכרים סימני חולשה בשוק העבודה.
- השוק האמריקאי עובר מהלך של שינוי, ומעבר ממניות טכנולוגיה למניות מסקטורים אחרים. מצמיחה לערך.
- התחרות עם סין בנושא הבינה המלאכותית, מחמירה וסין מפתיעה בכל פעם עם התקדמות משמעותית.
● אירופה, בריטניה
גוש האירו/ECB
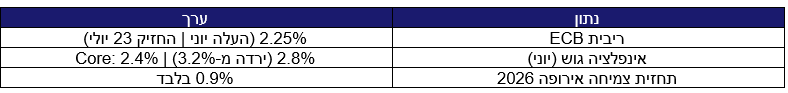
- ECB ביצע העלאה ראשונה מאז 2023 ביוני — תגובה ישירה לזינוק האנרגטי.
- הדילמה: 0.9% צמיחה + העלאת ריבית = סכנת סטגפלציה ממשית.
- להערכתנו: ה-ECB עשוי להתחרט על ההעלאה ביוני אם הצמיחה ממשיכה להאט.
● סין
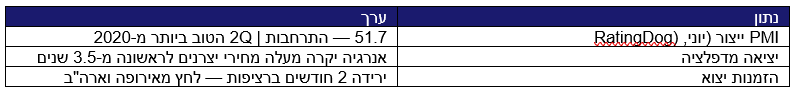
- כלכלת סין מתבססת במודע על ייצוא ולא על צריכה פרטית. מה שגורם לסין להיות רגישה יותר לכלכלה העולמית.
- סין מאיצה את ייצוא השבבים והטכנולוגיה לבינה מלאכותית, ומצמצמת פערים מארה"ב במהירות.
ביצועי השווקים
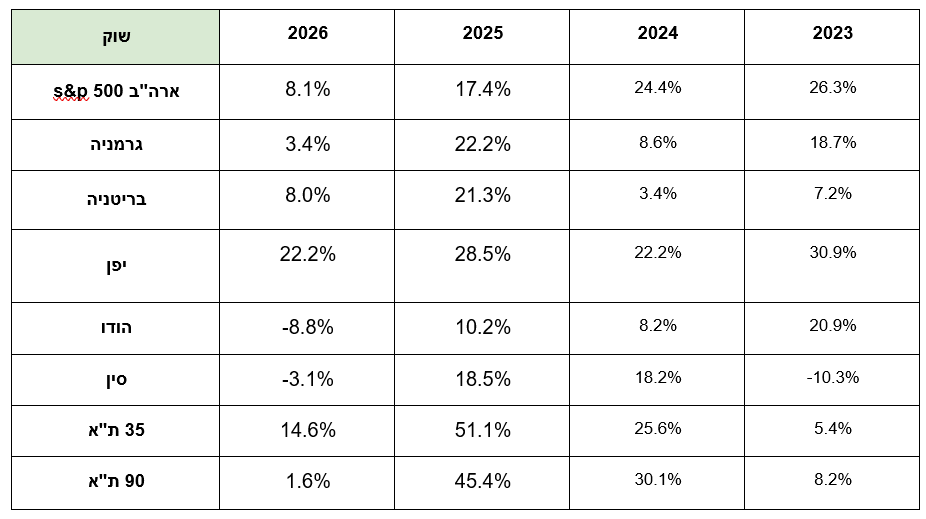
אטרקטיביות השווקים / תמחור
פרמיית הסיכון* שמציעים השווקים
*פרמיית סיכון, היא ההפרש בין התשואה שמציעות שתי חלופות השקעה. האחת חסרת סיכון והשנייה מסוכנת.
ככלל ככל שפרמיית הסיכון גבוהה יותר, כך ההשקעה נחשבת זולה יותר. בשוק המניות פרמיית הסיכון מחושבת ע"י חלוקה של מאה במכפיל הרווח של מניה/סקטור/ שוק, כך מתקבלת תשואת רווח משתמעת באחוזים, ממנה מחסירים את הריבית חסרת הסיכון (בד"כ של אג"ח ממשלתי ל 10 שנים).
המכפיל ופרמיית הסיכון הנוכחיים אינם מתחשבים בצמיחה צפויה של השוק, אלא רק נותן קנה מידה לפיצוי הצפוי על הסיכון שבהשקעה.
מכפילי הרווח ופרמיית הסיכון של שווקים שונים בעולם
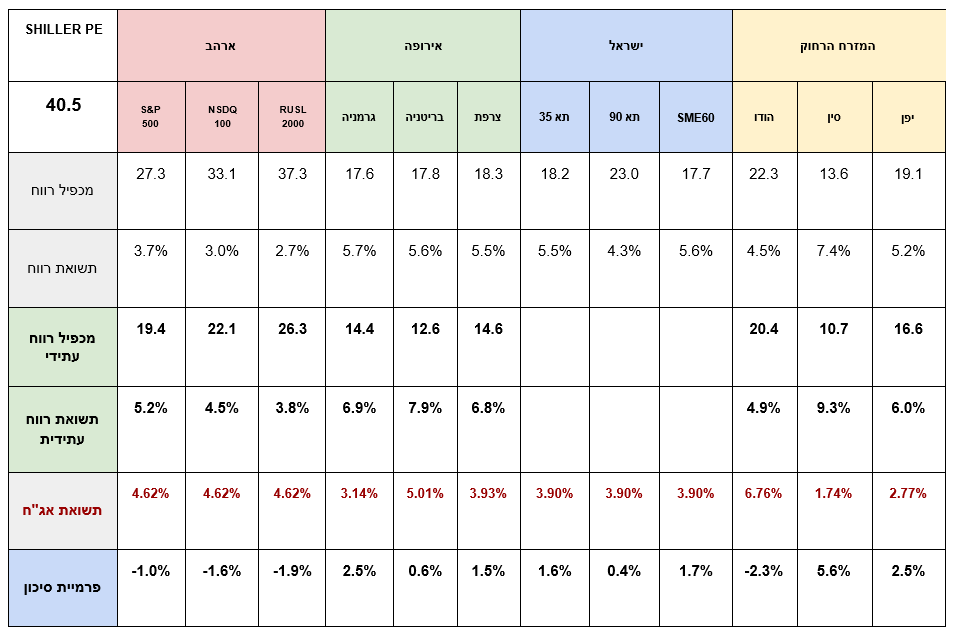
שורה תחתונה
- בארה"ב המכפילים ברמות שיא. פרמיית הסיכון שלילית — השוק יקר מאוד יחסית לאלטרנטיבה חסרת הסיכון.
- בישראל המכפילים ירדו מעט לאחר ירידות השערים החדות, אבל עדיין מעל הממוצע הרב שנתי.
- באירופה התמחור עדיין סביר עם פרמיות סיכון חיוביות; מנגד, רמת הצמיחה נמוכה.
- סין מציעה את פרמיית הסיכון הגבוהה בעולם — אך גם את אי-הוודאות הגיאופוליטית הגבוהה ביותר.
- מכפילי הרווח העתידיים נשענים על הערכות אנליסטים על המשך צמיחה ואינם משקפים בהכרח את כל הסיכונים הגיאופוליטיים.
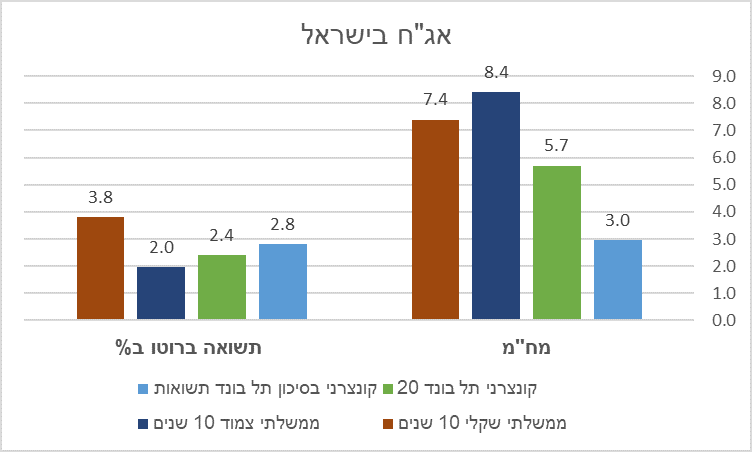
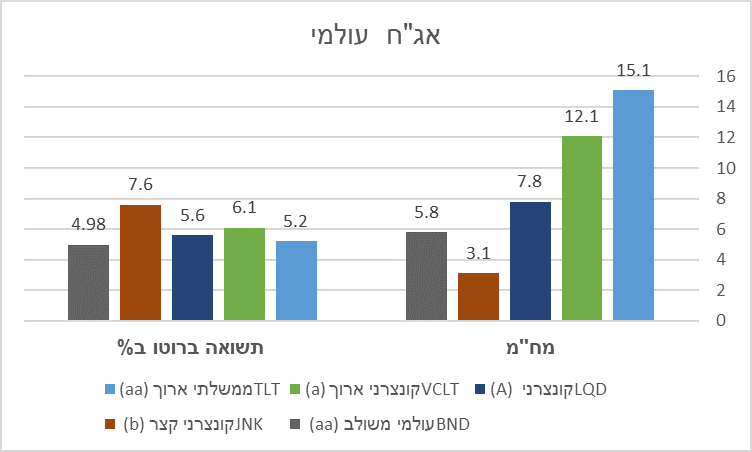
שוק האג"ח*
*את אטרקטיביות שוק האג"ח מודדים באמצעות שלושה פרמטרים עיקריים: דירוג האג"ח המשקף את רמת הביטחון שנראה את כספנו בחזרה, הנמדד באותיות לועזיות (A הגבוה ביותר D הנמוך ביותר).
תשואה פנימית לפדיון המשקפת את התשואה השנתית הצפויה והמח"מ המשקף את אורך חיי האג"ח ורגישותו לשינויים בריבית במשק.
תשואות אג"ח בישראל
תשואות אג"ח בחו"ל
שורה תחתונה
- תשואות האג"ח לעשר שנים בארה"ב נסחרות סביב 4.6% מה שעלול להשפיע על תמחור המניות,ובעיקר מניות הצמיחה.
- תשואות האג"ח בארץ ירדו עקב הורדת הריבית ומקרינות יציבות.
- פרמיית הסיכון של ישראל עלתה מעט מהתחתית,אבל נסחרת ברמה שלפני המלחמה.
- אג"ח קונצרני גם בדירוגי השקעה גבוהים (Investment Grade) מספקים תשואות גבוהות היסטורית.
- האג"ח מהווה כיום כלי יעיל במיוחד לבניית תיקי השקעות משולבי אג"ח ומניות.
שורה תחתונה מאקרו לסקירה:
ישראל — הביצועים הטובים ביותר בקבוצה: אינפלציה 1.6%, ריבית יורדת, בנק ישראל פעל נחרצות לאורך 2026. הסיכון: הכל מסתמך על שמירת ה"הפסקת האש" עם איראן. כל הידרדרות תעכב הפחתות ותלחץ על השקל. תחזיתנו: הפחתה נוספת ל-3.25% ב-Q4 2026.
ארה"ב — להערכתנו, ווארש יחזיק בריבית וישדר שהדלת פתוחה להעלאה. אג"ח ייחלשו, דולר יתחזק קצת.
אירופה — הסיכון הגדול ביותר: להערכתנו, ה-ECB עשוי להתחרט על ההעלאה ביוני. 0.9% צמיחה + העלאת ריבית = סכנת סטגפלציה. הסיכונים מוטים לרעה עבור אירופה ב-H2 2026.
הנפט — השחקן האמיתי: טווח תנועה של $32 תוך חודש = לוטו גיאופוליטי. כל עוד הורמוז לא נפתח במלואו, כל תחזית מאקרו מבוססת על "מה אם". השווקים מתמחרים עדיין תרחיש אופטימי.
האינפלציה- הסיכון עדיין כאן, בעיקר מ"גל ההלם" המשני שגורמים מחירי הנפט.
האסטרטגיה שלנו למצב
- ביצוע השקעות בהתבוננות קדימה לעוד חמש שנים.
- שילוב השקעות בארץ ובחו"ל תוך איזון חשיפה למט"ח.
- הגדלת משקל למניות (STOCK PICKING) על פני קרנות סל מדדיות.
- שילוב מניות צמיחה עם הטיה למניות ערך המתומחרות במכפילים נוחים.
- כשמשלבים החזקות אג"ח – עדיפות לממשלתי וקונצרני בדירוג השקעה.
בברכת חודש מוצלח וירוק
עומר רבינוביץ
עמי ארביב
וצוות אינווסטור 360


