סקירה חודשית נובמבר 26
נובמבר 2026 בשוק ההון: קיפאון בקלפי, רתיחה בנפט
לבדיקת החסכונות וההשקעות לחצו כאן >>
הבחירות לכנסת ב-27 באוקטובר הסתיימו בלי הכרעה, לפי הספירה החלקית גוש נתניהו עומד על 54-56 מנדטים, הגוש של איזנקוט על 47-49 והמפלגות הערביות על 16-19, אף צד לא מגיע ל-61, ושני הגושים כבר הודיעו שלא ישענו על המפלגות הערביות, כך שאנחנו נכנסים לתקופה של ממשלת מעבר ומשא ומתן קואליציוני שעלול להימשך. השוק הגיב מיד, למחרת הבחירות ירדה הבורסה בתל אביב בכ-2.7%, השקל נחלש לכ-3.12 לדולר, החלש מאז אפריל, והתשואה לאג"ח הממשלתי ל-10 שנים קפצה בכ-5 נ"ב לכ-4.13%.
ברקע, הנפט חזר לרתיחה, הברנט עלה באוקטובר בכ-17% ונגע ב-117$ לחבית ב-23 בחודש, השיא מאז סוף אפריל, על רקע מצר הורמוז שנשאר חסום כמעט לחלוטין לתנועה מסחרית, טענות החות'ים על פגיעה במתקני נפט סעודיים ומגעים בין וושינגטון לטהרן שלא מתקדמים. להערכתנו השילוב של חוסר ודאות פוליטי מקומי עם נפט מעל 110$ וריביות שעולות בעולם הוא בדיוק מה שקשה לשוק המקומי לתמחר, ואחרי חמש שנים שבהן ת"א 35 עלה ביותר מ-120%, המרווח לטעויות הצטמצם.
על ריביות ואינפלציה
▸ ישראל: ריבית 3.25% (ללא שינוי, 21.10), אינפלציה שנתית 1.6% (ספטמבר).
▸ ארה"ב: ריבית 3.75%-4.00% (ללא שינוי, 28.10), CPI שנתי 3.7%, ליבה 2.6% (ספטמבר).
▸ אירופה: ריבית פיקדון 2.50% (החלטה היום, 29.10), אינפלציה 3.8%, ליבה 2.5% (ספטמבר).
● ישראל

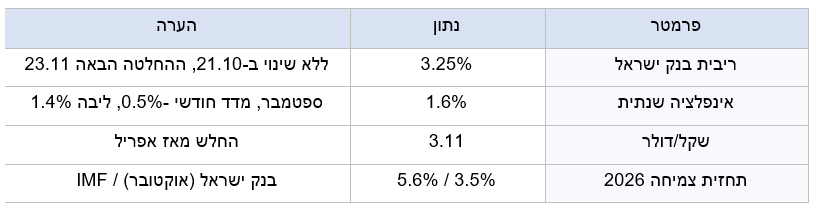
- השקל: מאז החלטת הריבית של ספטמבר ועד 21 באוקטובר נחלש השקל ב-3.1% מול הדולר והתחזק ב-0.3% מול האירו, כלומר עד הבחירות זה היה בעיקר סיפור של דולר חזק על רקע הריבית והתשואות בארה"ב. הבחירות הוסיפו עוד פיחות של כ-1%-2% ביום אחד, והפעם זו פרמיית סיכון מקומית. להערכתנו כל עוד אין ממשלה יציבה השקל יישאר תנודתי, וזה דווקא זמן נוח לבחון את החשיפה הדולרית בתיק ולא לרדוף אחריה.
- האינפלציה בשקלים לצרכן: המדד ירד בספטמבר ב-0.5% והקצב השנתי עומד על 1.6%, עם ליבה של 1.4% ומחירי דירות שירדו ב-1.8% בשנה. להערכתנו הצרכן הישראלי כמעט לא הרגיש את זינוק הנפט, אבל פיחות של יותר מ-3% בשקל מתחיל לחלחל למחירי היבוא, ולכן להערכתנו ה-1.6% הוא נקודת שפל ולא מגמה. בנק ישראל צופה 1.5% ב-2026 ו-2.1% ב-2027.
- הריבית קדימה: בנק ישראל עצר אחרי שלוש הורדות, ולא נתן מסלול מספרי, רק אמירה שהריבית תיקבע לפי האינפלציה, הפעילות, אי-הוודאות הגיאופוליטית וההתפתחויות הפיסקליות. להערכתנו עם שקל נחלש, בחירות בלי הכרעה ופד שאולי מעלה שוב בדצמבר, ההורדה הבאה לא תגיע בנובמבר, ובנק ישראל יעדיף לחכות לממשלה ולתקציב.
- צמיחה: חטיבת המחקר העלתה את התחזית ל-5.6% ב-2026 ו-7.5% ב-2027, אבל יודגש כי חלק גדול מהעדכון נובע מייצור בחו"ל של חברות ישראליות, ובלעדיו מדובר ב-3.4% וב-5.1%, קרוב יותר לתחזית ה-IMF של 3.5%. האבטלה הרחבה צפויה לעמוד על 3.1% ב-2027 והגירעון על 4.4% השנה.
- הבורסה: ת"א 35 עלה מתחילת השנה ב-13.7% וב-124.7% בחמש שנים, בזמן שת"א 90 ירד ב-4.4% ות"א SME60 ב-2.3%. הכסף מתרכז במניות הגדולות, הבנקים והביטוח, והבחירות הן הבדיקה הראשונה של התמחור הזה מול סיכון פוליטי ממשי.
● ארצות הברית
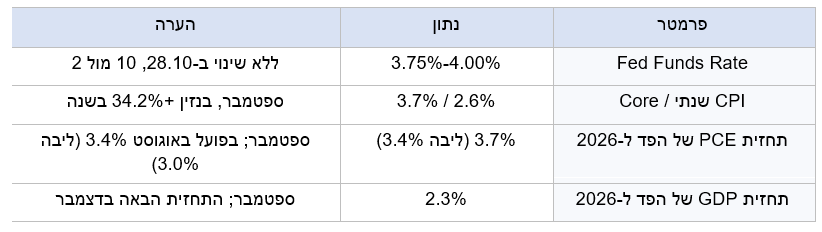
- שוק העבודה: בספטמבר נוספו רק 29 אלף משרות, אוגוסט עודכן מטה ל-133 אלף ויולי ל--10 אלף, האבטלה עלתה ל-4.2% והשכר עלה ב-3.0% בשנה, מתחת לאינפלציה של 3.7%. מנגד, הפד כותב שהפעילות מתרחבת "בקצב חזק" והפריון גבוה, ושני חברים הצביעו בעד העלאה כבר עכשיו. להערכתנו הפד מסתכל על הנפט ועל האינפלציה, ושוק עבודה שמתקרר לאט לא יעצור העלאה בדצמבר.
- רוטציה סקטוריאלית: עונת הדוחות של ענקיות הטכנולוגיה פתחה ויכוח על היקף ההשקעות ב-AI, מטא איבדה כ-9.4% בשבוע אחרי הדוחות והובילה ירידות ב-Mag 7, נאסד"ק 100 עדיין מוביל עם 16.8% מתחילת השנה, אבל פרמיית הסיכון שלו ירדה ל-0.02%, וראסל 2000 נסחר בפרמיה שלילית. להערכתנו זה הזמן להגדיל משקל של מניות ערך, אנרגיה ומניות עם תזרים חזק, ולהקטין חשיפה למניות שמתומחרות לצמיחה מושלמת.
- תחרות ה-AI מול סין: היצוא הסיני זינק בספטמבר ב-36.3% והיצוא לארה"ב ב-40%, ויצוא השבבים הוא חלק מרכזי מהסיפור, אבל לפי J.P. Morgan חלק גדול מהזינוק נובע מעליית מחירי שבבי הזיכרון, והכמויות של מעגלים משולבים עלו רק בכ-1%. להערכתנו סין מרוויחה מהבום בתשתיות ה-AI בעולם לא פחות מהאמריקאיות, והמלחמה על השבבים תחריף אחרי בחירות האמצע ב-3 בנובמבר.
● גוש האירו / ECB
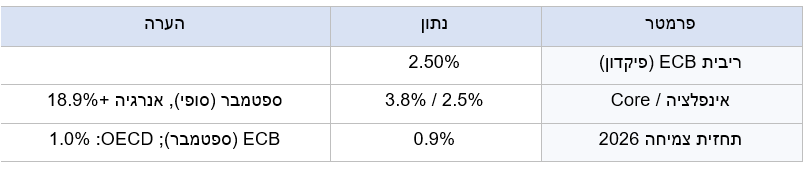
- מדיניות מוניטרית: ה-ECB העלה פעמיים מאז יוני, והיום צפוי לעצור ולהשאיר את הדלת פתוחה להעלאה בדצמבר. השווקים מתמחרים עד שלוש העלאות נוספות, בזמן שהתשואות הארוכות כבר עושות חלק מהעבודה בשבילו.
- דילמת סטגפלציה: אינפלציה של 3.8% עם אנרגיה ב-18.9%, מול מדד מנהלי רכש שמצביע על צמיחה של כ-0.3% ברבעון וצרפת בהתכווצות. התשואה הצרפתית ל-10 שנים עברה את ה-5% לראשונה מאז 2002, על רקע חוב גבוה, אי-ודאות פיסקלית ובחירות לנשיאות באביב 2027, וה-ECB מעלה ריבית לתוך כל זה.
- תחזית: הקונצנזוס מצפה להעלאה אחת אחרונה בדצמבר לריבית של 2.75%. להערכתנו אם הנפט יישאר מעל 110$ זו לא תהיה האחרונה, והשאלה האמיתית היא כמה זמן צרפת ואיטליה יחזיקו תשואות של 5% לפני שה-ECB ייאלץ להתערב, ועוד בתקופה שבה מדברים על פרישה מוקדמת של לגארד.
● בריטניה
האינפלציה קפצה בספטמבר ל-3.5%, הגבוהה מזה שנה, עם ליבה של 2.8% ותחבורה ב-6.6% בגלל הדלק, והתשואה ל-10 שנים עומדת על 5.3%, הגבוהה בטבלה שלנו מבין המדינות המפותחות. כבר בספטמבר הצביעו שלושה חברי ועדה בבנק אנגליה בעד העלאה, ולהערכתנו הנתון הזה מקרב את ההעלאה הבאה.
● סין
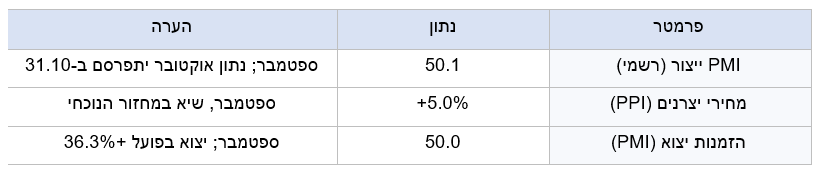
- תלות בייצוא: התוצר צמח ברבעון השלישי ב-4.5%, מעל הצפי, אבל כמעט כל הצמיחה מגיעה מבחוץ, היצוא עלה ברבעון ב-28.1% והעודף המסחרי בספטמבר הגיע לשיא של 134 מיליארד דולר, מול מכירות קמעונאיות שעלו רק ב-1.1% והשקעות בנכסים קבועים שירדו ב-7.2% מתחילת השנה. כלכלה בצורת K, שמכניסה את סין לעימות סחר כמעט עם כל שותפה.
- תחרות טכנולוגית: ההשקעות בתעשיית ההייטק עלו ב-5.2% ובייצור מחשבים ואלקטרוניקה ב-6.9%, ומחירי היצרנים עלו ב-5.0%, בעיקר בגלל אנרגיה וסחורות. בייג'ין לא מציעה תמריץ משמעותי, ולהערכתנו היא מעדיפה להמר על הייצוא הטכנולוגי מאשר להזרים כסף לצרכן המקומי.
ביצועי השווקים
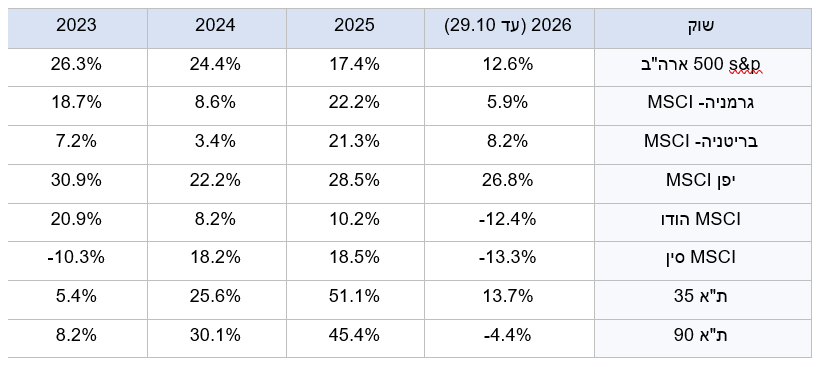
אטרקטיביות השווקים / תמחור
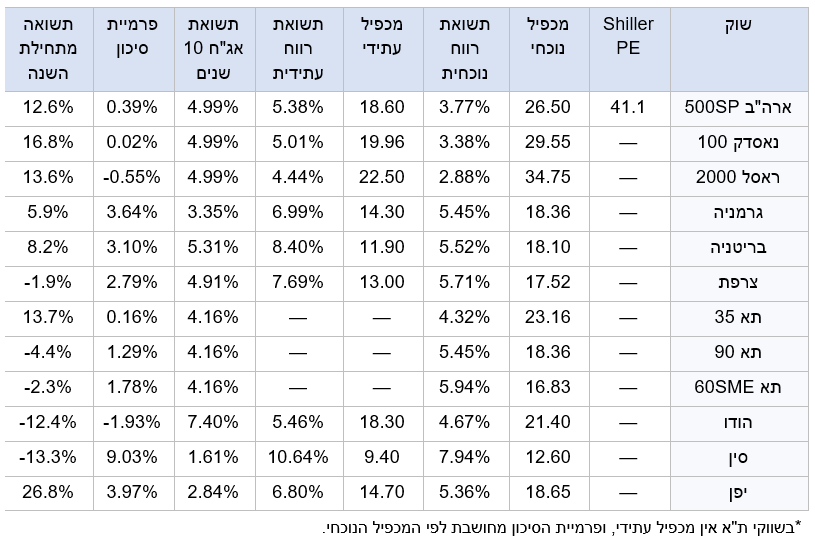
פרמיית הסיכון* שמציעים השווקים
*פרמיית סיכון, היא ההפרש בין התשואה שמציעות שתי חלופות השקעה. האחת חסרת סיכון והשנייה מסוכנת.
ככלל ככל שפרמיית הסיכון גבוהה יותר, כך ההשקעה נחשבת זולה יותר. בשוק המניות פרמיית הסיכון מחושבת ע"י חלוקה של מאה במכפיל הרווח של מניה/סקטור/ שוק, כך מתקבלת תשואת רווח משתמעת באחוזים, ממנה מחסירים את הריבית חסרת הסיכון (בד"כ של אג"ח ממשלתי ל 10 שנים).
המכפיל ופרמיית הסיכון הנוכחיים אינם מתחשבים בצמיחה צפויה של השוק, אלא רק נותן קנה מידה לפיצוי הצפוי על הסיכון שבהשקעה.
מכפילי הרווח ופרמיית הסיכון (29.10.2026)
שורה תחתונה
- ארה"ב: מכפיל עתידי של 18.6 ל-S&P500 נותן תשואת רווח של 5.38%, כמעט כמו האג"ח ל-10 שנים (4.99%), כך שהפרמיה עומדת על 0.39% בלבד, בנאסד"ק 0.02% ובראסל -0.55%. מכפיל שילר של 41.1 קרוב לשיא של בועת הדוט-קום, והמשקיע האמריקאי כמעט לא מקבל פיצוי על סיכון המניות.
- ישראל: אחרי חמש שנים של עליות, ת"א 35 נסחר במכפיל 23.2 ופרמיה של 0.16% בלבד, מול 1.29% בת"א 90 ו-1.78% ב-SME60. המניות הגדולות התייקרו, והבינוניות והקטנות, שירדו השנה, הן להערכתנו המקום לחפש בו ערך.
- אירופה: גרמניה (3.64%), בריטניה (3.10%) וצרפת (2.79%) מציעות את הפרמיות הגבוהות בעולם המפותח, אבל בצרפת ובבריטניה הפרמיה נשחקת כשהתשואות על האג"ח מתקרבות ל-5% ועוברות אותו.
- סין ואסיה: בסין פרמיה של 9.03% עם מכפיל עתידי של 9.4, זול בגלל סיכון הסחר והרגולציה, וירידה של 13.3% השנה. יפן, עם עלייה של 26.8% ופרמיה של 3.97%, נשארת מהשווקים המעניינים, והודו בפרמיה שלילית של -1.93% יקרה גם אחרי ירידה של 12.4%.
- יודגש כי כפיל העתידי מבוסס על תחזיות רווח של אנליסטים, והוא לא מגלם את מלוא הסיכון הגיאופוליטי, ממצר הורמוז ועד אפשרות של מבצע צבאי אמריקאי אחרי בחירות האמצע, ונפט של 115$ עוד לא נכנס במלואו לתחזיות הרווח.
שוק האג"ח*
*את אטרקטיביות שוק האג"ח מודדים באמצעות שלושה פרמטרים עיקריים: דירוג האג"ח המשקף את רמת הביטחון שנראה את כספנו בחזרה, הנמדד באותיות לועזיות (A הגבוה ביותר D הנמוך ביותר).
תשואה פנימית לפדיון המשקפת את התשואה השנתית הצפויה והמח"מ המשקף את אורך חיי האג"ח ורגישותו לשינויים בריבית במשק.
שורה תחתונה
- ארה"ב: התשואה ל-10 שנים ירדה באוקטובר בכ-0.26% לכ-5.0%, וה-30 שנים עומדת על 5.34%. ההקלה הקטנה לא משנה את התמונה, שיעור היוון של 5% ממשיך ללחוץ על מניות הצמיחה וראינו את זה בתגובה לדוחות של ענקיות הטכנולוגיה.
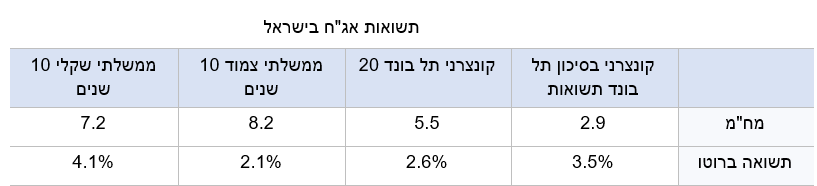
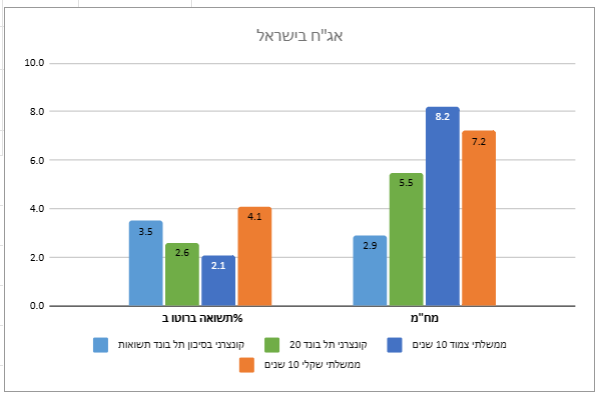
- ישראל: התשואה ל-10 שנים עומדת על 4.16%, כמעט ללא שינוי בחודש, עם קפיצה של כ-5 נ"ב ביום שאחרי הבחירות. השקלי מציע 4.1% והצמוד 2.1%, כלומר אינפלציה גלומה של כ-2%, באמצע היעד, ומעל האינפלציה בפועל.
- פרמיית הסיכון של ישראל: לפי בנק ישראל ה-CDS עלה מעט אבל נשאר קרוב לרמה שלפני 7 באוקטובר, והאג"ח האמריקאי ל-10 שנים מציע כ-0.8% יותר מהישראלי. הבחירות בלי הכרעה הן להערכתנו הסיכון המרכזי לפרמיה הזו בחודשים הקרובים.
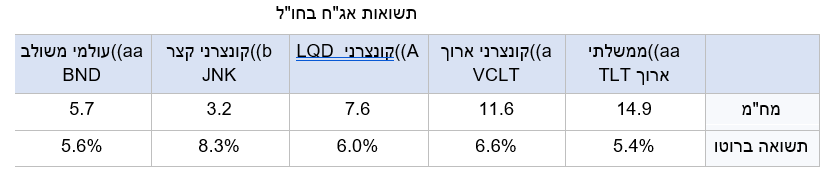
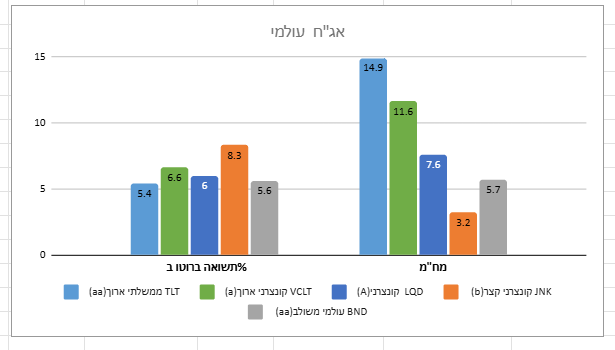
- קונצרני בדירוג השקעה: תל בונד 20 מציע 2.6% במח"מ 5.5, מרווח דק של כחצי אחוז מעל הממשלתי הצמוד, ותל בונד תשואות 3.5% במח"מ 2.9. בחו"ל המצב הפוך, LQD בדירוג A מציע 6.0% ו-VCLT 6.6%, כך שהאג"ח הקונצרני הדולרי אטרקטיבי יותר כרגע מהמקומי, בכפוף לסיכון המטבע.
- תפקיד האג"ח בתיק: כשהאינפלציה בעולם מונעת מאנרגיה, אג"ח ארוך לא מגן על תיק המניות. להערכתנו רכיב האג"ח צריך להיות במח"מ קצר-בינוני, עם שילוב של צמוד בישראל כביטוח זול יחסית מול פיחות ואינפלציה מיובאת.
שורה תחתונה מאקרו לסקירה:
ישראל: הכלכלה צומחת, האינפלציה נמוכה והריבית יציבה, אבל הבחירות בלי הכרעה מחזירות לשוק את מה שהוא כמעט שכח, פרמיית סיכון פוליטית. להערכתנו הריבית תישאר 3.25% עד שתקום ממשלה ויעבור תקציב, והשקל יגיב יותר מהבורסה לכל סיבוב במשא ומתן הקואליציוני.
ארה"ב: אינפלציה של 3.7% מול שוק עבודה שמתקרר ופד ששניים מחבריו כבר רוצים להעלות. להערכתנו תבוא העלאה בדצמבר, והשבוע הבא, עם בחירות האמצע ב-3 בנובמבר ונתוני התעסוקה ב-6 בחודש, יקבע את הטון לסוף השנה.
אירופה: אינפלציה של 3.8% עם צמיחה כמעט אפסית ותשואות של 5% בצרפת ובבריטניה. להערכתנו אירופה היא האזור הפגיע ביותר לתרחיש סטגפלציוני, והסיכון הוא משבר חוב מקומי ולא רק האטה.
הנפט: הברנט נסחר סביב 114$, עלייה של כ-78% בשנה, עם מצר הורמוז חסום כמעט לחלוטין ודיווחים על היערכות לפעולה צבאית אמריקאית אחרי 3 בנובמבר. להערכתנו כל עוד אין הסדר מול איראן הנפט יישאר מעל 100$, ותנודות חדות יהיו חלק מהשגרה.
האינפלציה: בארה"ב, באירופה ובבריטניה האנרגיה דוחפת את המדד, והליבה מתחילה לזחול למעלה (2.6% בארה"ב, 2.5% באירופה, 2.8% בבריטניה). להערכתנו זה כבר השלב של אפקטי הסבב השני, ולכן הבנקים המרכזיים לא ימהרו להוריד ריבית גם אם הנפט ירד. ישראל, עם 1.6%, נשארת החריג החיובי, אבל הפיחות בשקל מאיים על היתרון הזה.
האסטרטגיה שלנו למצב
- טווח השקעה: תקופה של בחירות בארץ ובארה"ב, נפט מעל 110$ וריביות שעולות היא לא זמן לקבל החלטות דרמטיות. מי שמשקיע לטווח ארוך נשאר מושקע, ומוסיף בהדרגה בירידות.
- איזון גאוגרפי ומט"ח: אחרי חמש שנים של ת"א 35 מעל כל העולם ושקל חזק, הפיחות האחרון הוא תזכורת שהחשיפה למט"ח היא גם ביטוח. כדאי לבדוק שמשקל ישראל בתיק לא תפח מעבר למתוכנן.
- סטוק פיקינג מול קרנות סל: כשת"א 35 ונאסד"ק נסחרים בפרמיה כמעט אפסית, קרן סל על המדד היא הימור על המניות היקרות. להערכתנו הערך נמצא היום במניות בינוניות בישראל, באירופה וביפן, ושם יש יתרון לבחירה סלקטיבית.
- איזון צמיחה/ערך: ריבית של 5% ונפט של 115$ מעדיפים חברות עם רווחים, תזרים ודיבידנד היום. אנו ממשיכים להגדיל בהדרגה את רכיב הערך על חשבון מניות הצמיחה היקרות.
- איכות האג"ח: אנו מעדיפים דירוג גבוה, מח"מ קצר-בינוני ושילוב של צמוד. דחף נמוך לקחת סיכון אשראי במרווח של חצי אחוז בתל בונד, כשהממשלתי השקלי מציע 4.1% והקונצרני הדולרי 6%.
בברכת חודש מוצלח וירוק
עומר רבינוביץ
עמי ארביב
וצוות אינווסטור 360


